
Олово – один из ключевых металлов для электронной промышленности: только производство припоя формирует 50% мирового спроса. Энергетический и цифровой переходы заметно поддерживают рынок. Однако предложение растет ограниченными темпами, особенно в Демократической Республике Конго (ДРК) и Мьянме. Поэтому уже в 2026 году рынок может столкнуться с дефицитом – впервые с 2021 года.
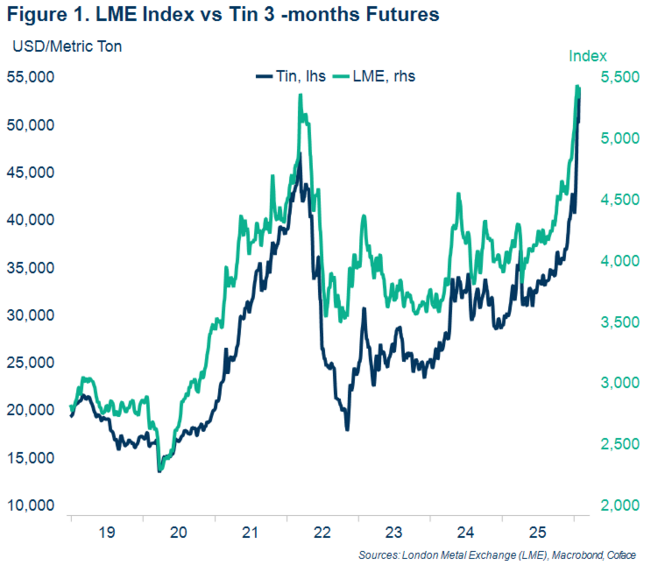
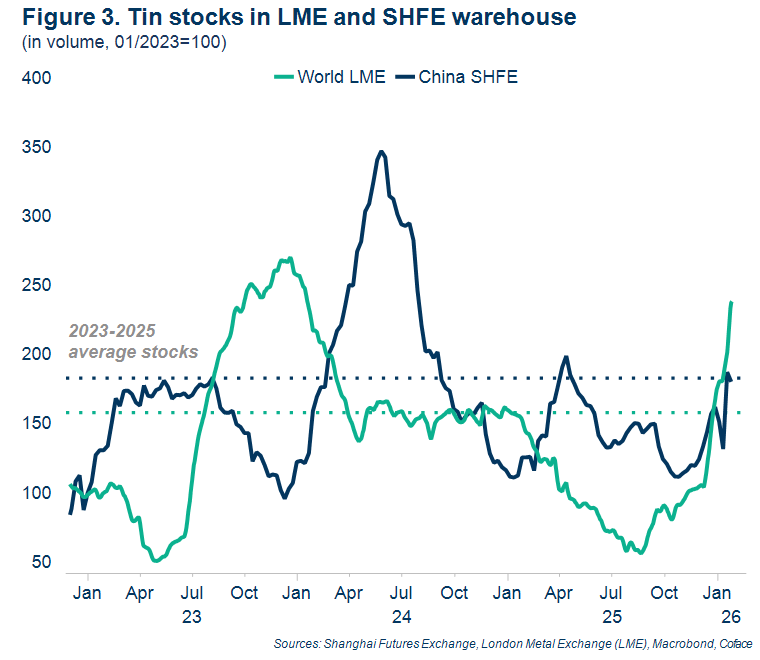
С начала года олово подорожало сильнее других цветных металлов: на 70% год к году, до $50 тыс. за тонну. В самой краткосрочной перспективе высокая волатильность цен объясняется спекулятивным давлением на фоне низких запасов на основных биржах металлов – Лондонской бирже металлов (LME) и Шанхайской фьючерсной бирже (SHFE)1.
Сомнений нет: спрос на технологии, основанные на данных, подталкивает цены на олово вверх. Мы ожидаем, что в первом полугодии средняя цена будет держаться около $45 тыс. за тонну (+40% год к году).
– Симон Лакум, отраслевой экономист Coface.
Цветные металлы: общий тренд на рост
В последние месяцы цветные металлы – от меди до алюминия и никеля – существенно выросли в цене, причем в январе рост заметно ускорился. Индекс LME вырос на 34% год к году – после увеличения лишь на 6% в 2025 году по сравнению с 2024-м.
Хотя энергопереход поддерживает этот тренд, только им рост не объяснить: цифровой переход чрезвычайно металлоемок – дата-центры и полупроводники требуют больших объемов металлов. В сочетании со спекулятивным давлением это дополнительно разгоняет рынок. Олово – наглядный пример.

Дефицит предложения на горизонте и сохраняющееся доминирование Китая
В целом производство рафинированного олова, как ожидается, вырастет на 3% в 2026 году после +2% в 2025-м. Этого недостаточно, чтобы покрыть ожидаемый рост спроса на 3,5%. Поэтому уже в этом году рынок может перейти к дефициту, который, вероятно, сохранится и в последующие годы. В более долгосрочной перспективе ключевой задачей станет наращивание добывающих мощностей: истощение разрабатываемых месторождений остается одной из главных уязвимостей всей цепочки создания стоимости.
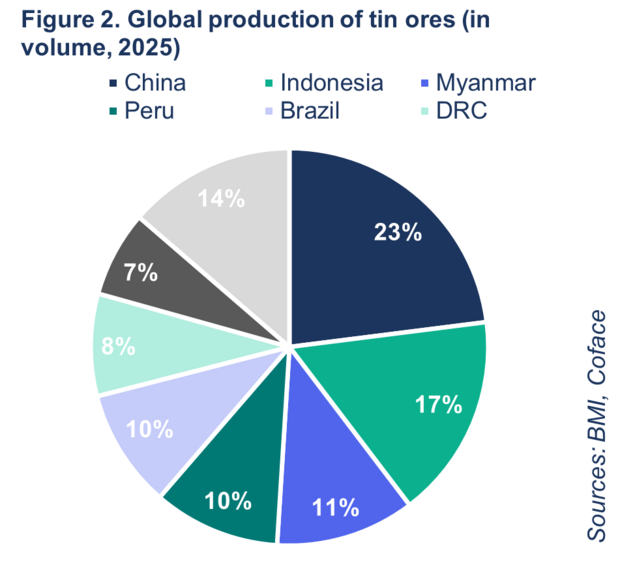
На Китай приходится 50% мирового производства рафинированного олова. Несмотря на меры властей против «инволюции» – избыточной конкуренции и перепроизводства, – по нашей оценке, китайское производство останется устойчивым и вырастет на 5% в 2026 году. Олово остается стратегически важным ресурсом для Китая на пути к самодостаточности в инфраструктуре обработки данных. В соседней Индонезии2, напротив, производство может сократиться на фоне регуляторных ограничений и растущего сопротивления новым добывающим проектам. В 2026 году внутреннее производство, как ожидается, снизится на 2% после падения на 1% годом ранее.
Главная уязвимость связана с поставками оловянной руды – прежде всего из Демократической Республики Конго (ДРК) и Мьянмы, которые вместе дают 20% мировой добычи и обеспечивают 60% китайского импорта оловянной руды. В ДРК частые столкновения повстанческой группировки M23 и правительственных войск негативно влияют на добычу в провинции Северное Киву и регулярно приводят к перебоям, в том числе на руднике Биси (Bisie), на который приходится почти 6% мировой добычи. В Мьянме сохраняющаяся операционная неопределенность удерживает добычу олова ниже первоначальных прогнозов рынка.
Перспективы спроса укрепляются, но запасы остаются ограниченными
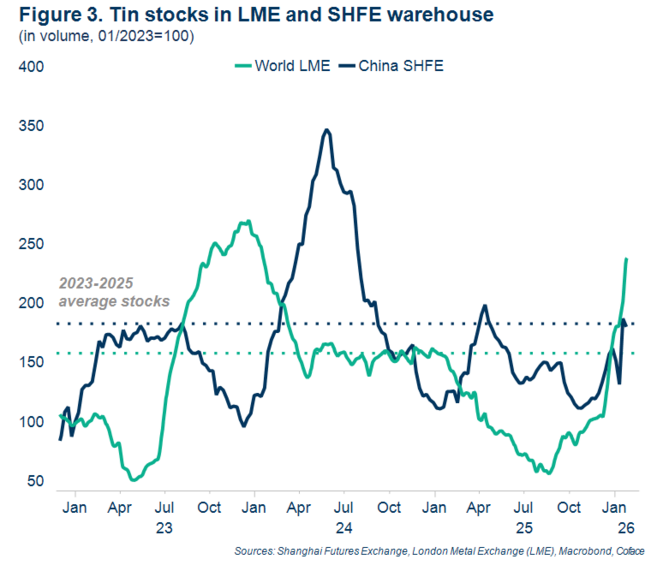
В краткосрочной перспективе после скачка цен на медь спекулятивный импульс перекинулся на другие металлы, включая олово. Низкие биржевые запасы в 2025 году также поддерживали цены в последние месяцы. Пополнение запасов на фоне уже растущих котировок лишь усилило январский бычий импульс (рис. 3). По мере ослабления спекулятивной активности волатильность цен должна начать снижаться.
В долгосрочной перспективе промышленный спрос на олово, вероятно, продолжит расти. Потребность в электронных компонентах будет увеличиваться по мере того, как технологии, основанные на данных, требуют все более металлоемкой инфраструктуры. Согласно последнему отчету международной отраслевой ассоциации производителей оборудования и материалов для полупроводниковой отрасли (Semiconductor Equipment and Materials International, SEMI), мировые поставки кремниевых пластин в 2026 году вырастут на 5,2% год к году после +5,4% в 2025-м, до 13 500 млн квадратных дюймов (MSI). Инновации повысят эффективность использования материалов, но этого будет недостаточно, чтобы сдержать рост спроса, связанный с цифровизацией.
Высокий спрос при ограниченных запасах
В краткосрочной перспективе скачок цен на медь перекинулся и на другие металлы, включая олово. Дополнительным фактором стали сравнительно низкие запасы на основных биржах. Их пополнение в разгар бычьего тренда еще сильнее разогнало рост. Однако по мере ослабления спекулятивных операций волатильность цен должна снизиться.
В долгосрочной перспективе спрос на олово, как ожидается, продолжит расти благодаря развитию полупроводников и инфраструктуры хранения данных – оба направления крайне металлоемки. Согласно последнему отчету SEMI3, мировые поставки кремниевых пластин в этом году увеличатся на 5,2% после +5,4% в 2025 году и достигнут 13 500 MSI4. Инновации, безусловно, снизят металлоемкость, но этого будет недостаточно, чтобы компенсировать рост потребления, связанный с цифровизацией.
Подробнее
> Подробнее – в нашем углубленном анализе рисков металлургического сектора
1 Лондонская биржа металлов (London Metal Exchange, LME) и Шанхайская фьючерсная биржа (Shanghai Futures Exchange, SHFE).
2 Индонезия – второй крупнейший производитель оловянной руды в мире.
3 Semiconductor Equipment and Materials International (SEMI) – международная отраслевая ассоциация компаний цепочки поставок оборудования и материалов для производства электроники и полупроводников.
4 MSI – million square inches, «миллион квадратных дюймов» (англосаксонская единица площади). 1 MSI = 645,16 м².


