
Военная эскалация между США, Израилем и Ираном создает чрезвычайное давление на энергетические рынки. Пока серьезных перебоев с поставками не зафиксировано, однако риски вокруг Ормузского пролива могут угрожать мировой экономике, если конфликт затянется.
Ключевые цифры
- 20% мирового потребления нефти проходит через Ормузский пролив
- До 147 долларов за баррель: исторический уровень, который цена нефти Brent может превысить при продолжительных перебоях
Если конфликт продлится всего несколько дней или недель – сейчас это наиболее вероятный сценарий, – его последствия останутся ограниченными.
Но если боевые действия затянутся, макроэкономический эффект может оказаться существенным и выйти далеко за пределы роста цен на энергоносители.
– Рубен Низар, руководитель отдела отраслевых исследований Coface.
Немедленная реакция энергетических рынков
Удары США и Израиля по Ирану стали важным поворотным моментом для энергетических рынков. При открытии торгов в понедельник утром нефть Brent подорожала более чем на 10%. Этот скачок прежде всего отражал рост геополитической премии за риск, а не фактические перебои с поставками.
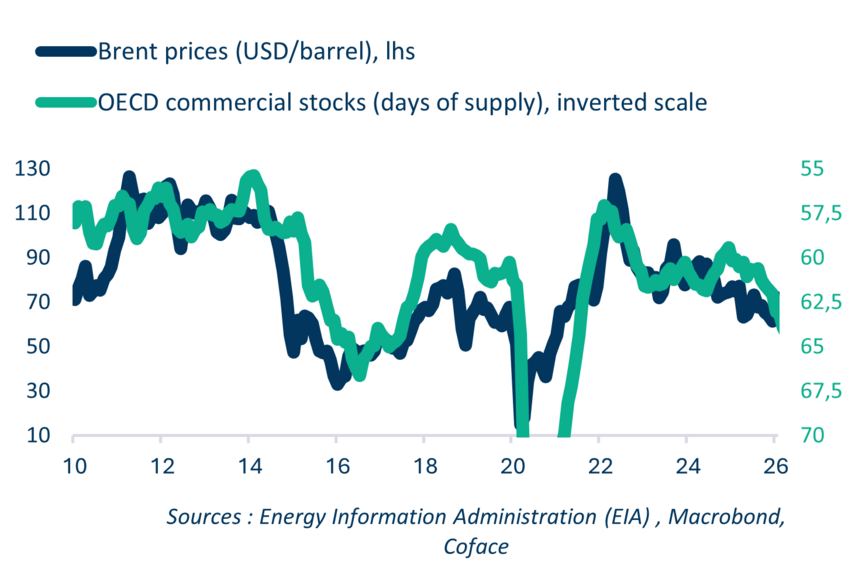
До нынешней эскалации предложение на нефтяном рынке заметно превышало спрос. Обильные поставки производителей за пределами объединения Организации стран – экспортеров нефти и ее партнеров (ОПЕК+), а также быстрое пополнение запасов сдерживали цены: в 2025 году они составляли в среднем 68 долларов за баррель. Конфликт меняет ситуацию, возвращая крайнюю неопределенность в вопрос безопасности поставок.
Ормузский пролив – критически важный узел энергопоставок
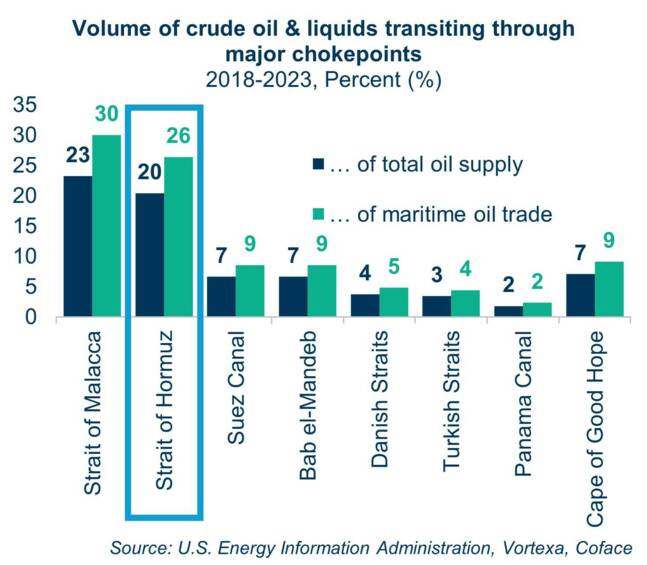
Главный риск связан с Ормузским проливом, через который проходит около 20% потребляемой в мире нефти и почти 30% морских перевозок сырой нефти. Нынешняя ситуация уже ведет к росту цен.
Возможности обойти пролив ограниченны и не позволяют компенсировать масштабный шок. Продолжительные или повторяющиеся перебои вполне способны поднять цену Brent выше 100 долларов за баррель – вплоть до февральского пика 2022 года в 122 доллара или даже рекордных 147 долларов, зафиксированных в 2008 году.
Нефть: риск разрушения инфраструктуры
Хотя Иран не является крупнейшим производителем нефти в регионе, прекращение его поставок немедленно отразилось бы на рынках, и без того испытывающих напряжение. Страна добывает более 3 млн баррелей в сутки и экспортирует около 1,5 млн – главным образом в Китай. В случае остановки экспорта покупателям, особенно азиатским, пришлось бы искать более дорогие альтернативы, что усилило бы давление на цены.
Помимо прекращения собственных поставок или возможного перекрытия Ормузского пролива, Иран может нанести удары по нефтяной инфраструктуре других стран Персидского залива. Последствия будут зависеть от масштаба разрушений и продолжительности перебоев. При этом резервные мощности ОПЕК+ – около 4–5 млн баррелей в сутки – остаются ограниченными и сосредоточены главным образом в Саудовской Аравии и Объединенных Арабских Эмиратах (ОАЭ), где логистические и торговые потоки также могут быть нарушены.
Волновой эффект далеко за пределами нефтяного рынка
Последствия не ограничиваются рынком нефти. Ормузский пролив критически важен и для перевозок сжиженного природного газа (СПГ), удобрений, промышленных металлов, включая алюминий, и нефтехимической продукции. При региональной эскалации могут пострадать и другие стратегические узкие места – например, Баб-эль-Мандебский пролив1 или Суэцкий канал. Это способно повысить стоимость грузоперевозок и страховые премии в судоходстве.
Постепенное нарушение цепочек поставок повышает риск дефицита и инфляционного давления, особенно в странах, сильнее всего зависящих от импорта энергоносителей.
Долгосрочный риск: глобальный макроэкономический шок
В экстремальном сценарии, при котором нефть надолго закрепится выше 100 долларов за баррель, мировая инфляция вновь резко ускорится. Центральным банкам, вероятно, придется изменить курс и перейти от смягчения денежно-кредитной политики к повсеместному ужесточению.
Продолжительное повышение цены Brent на 15 долларов может снизить темпы роста мировой экономики примерно на 0,2 процентного пункта и прибавить почти 0,5 процентного пункта к инфляции. В таких условиях стагфляция – сочетание слабого роста и высокой инфляции – снова станет реальной угрозой мировой экономике с серьезными последствиями для бизнеса и международной торговли.
1 Пролив, соединяющий Красное море с Аденским заливом.


